Categorías
ERP

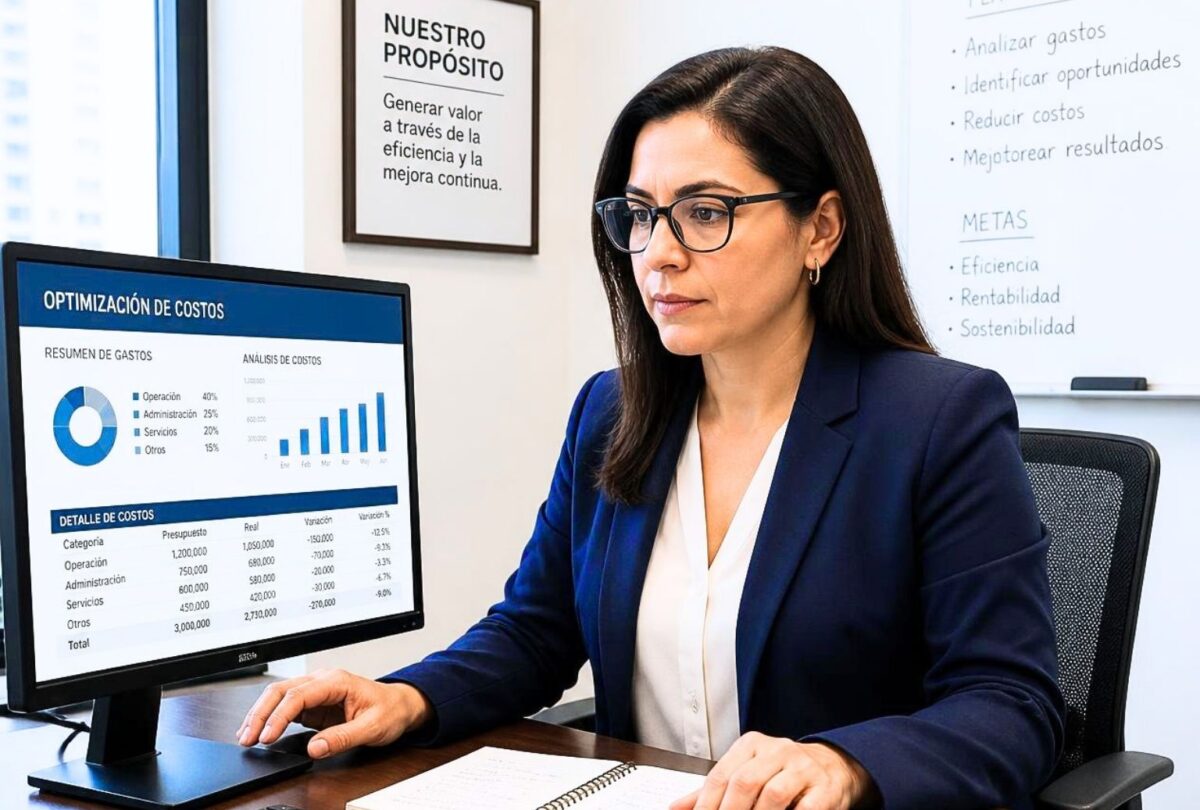
Reducir costos sin perder control: la disyuntiva que todo CFO enfrenta al recortar gasto

Cuando el directorio instruye recortar gasto operativo, la respuesta habitual es reducir headcount, renegociar contratos o postergar inversión. Es una respuesta razonable en el corto plazo, pero conlleva un riesgo que rara vez se cuantifica de antemano: buena parte de los recortes más ejecutables inciden directamente sobre los controles internos que hoy previenen pérdidas de mayor magnitud —menos capacidad de conciliación, menor revisión documentaria, menor seguimiento contractual. La disyuntiva correcta para el CFO no es “qué partida elimino”, sino “qué procesos manuales pueden ejecutarse a menor costo sin renunciar al nivel de control que la organización requiere”.


Una parte significativa del gasto operativo de una empresa mediana o grande no se registra como una línea independiente en el presupuesto: se distribuye en horas de trabajo administrativo, correcciones de conciliación, pagos duplicados o extemporáneos, y decisiones tomadas sobre información desactualizada. Es un costo real, recurrente, y que rara vez es objeto de una auditoría formal como tal.


El contexto no ayuda a postergar la decisión


La presión sobre costos no es una percepción aislada del CFO: es un fenómeno que las propias empresas peruanas ya reportan como estructural. Según la encuesta de precios del Banco Central de Reserva del Perú, la evolución de costos se ha convertido en el principal factor que las empresas consideran al fijar sus precios, con un nivel de relevancia que hacia 2026 alcanzará 98% en manufactura, 95% en comercio y 90% en servicios. En paralelo, el costo de vida en Lima superó el 4% en abril de 2026, su nivel más alto en más de dos años, lo que añade presión adicional sobre estructuras de costo que ya venían ajustadas.


Frente a ese escenario, la respuesta correcta no es simplemente automatizar más rápido, sino rediseñar cómo se ejecutan los procesos financieros y administrativos para que generen la misma —o mayor— capacidad de control con menos costo estructural. Es la misma distinción entre recortar y optimizar que plantea este artículo.


Por qué reducción de costos y control suelen presentarse como objetivos en conflicto


En la mayoría de las organizaciones, la reducción de costos y el fortalecimiento del control se gestionan como prioridades contrapuestas. Reducir personal administrativo disminuye el gasto de planilla, pero también reduce la capacidad de revisión transaccional. Eliminar un punto de validación acelera un proceso, pero abre una ventana de exposición a error u omisión. Esta tensión no es una condición inherente del negocio: es, en la mayoría de los casos, el resultado de tratar el control como una función de mano de obra en lugar de tratarlo como un proceso susceptible de rediseño y automatización sin que su propósito se vea comprometido.


Tres preguntas permiten distinguir, en el comité de finanzas, un recorte que efectivamente reduce costo de uno que solo traslada el riesgo a otro punto de la organización:

  1. ¿El recorte elimina una tarea de bajo valor agregado o elimina una revisión que existe por una razón de control? No todo el tiempo administrativo es prescindible; una parte de ese tiempo es precisamente lo que evita errores de mayor costo en etapas posteriores.
  2. ¿El ahorro es estructural o simplemente traslada la carga de trabajo a otra área o a otro momento del ciclo? Reducir personal de conciliación sin modificar el proceso subyacente suele significar que la conciliación se sigue haciendo, pero más tarde, con menor calidad, o a cargo de alguien que ya tenía otras responsabilidades asignadas.
  3. ¿La organización puede seguir demostrando, ante una auditoría externa o ante el directorio, que el control sigue vigente? Un ahorro que no resiste esa pregunta no constituye una optimización; constituye una exposición que aún no se ha manifestado como pérdida.

Dónde suele concentrarse el costo que sí puede reducirse sin ceder control

El costo operativo evitable —aquel que puede reducirse sin sacrificar control— se concentra casi siempre en la forma de ejecución de un proceso, no en la necesidad del proceso en sí. Cuatro patrones se repiten de manera consistente, con independencia del sector o el tamaño de la organización:


Procesos de alto volumen ejecutados manualmente.

El registro individual de comprobantes, la conciliación manual de cuentas y la generación de pagos uno por uno son tareas cuyo costo escala linealmente con el volumen transaccional: a mayor crecimiento, mayor costo de mantenerlas manuales. Automatizar esta capa reduce costo sin reducir control, porque la función de control —validar, registrar, autorizar— se mantiene intacta; deja de depender de que una persona la ejecute manualmente cada vez.

Información disponible pero fragmentada.

Cuando los datos de contabilidad, compras, cobranzas y tesorería residen en sistemas o archivos separados, cada análisis financiero requiere un ejercicio previo de consolidación manual antes de poder tomar una decisión. Ese tiempo tiene un costo directo, y además introduce riesgo de pérdida o desactualización de la información en el proceso.


Controles que dependen de la memoria individual.

Vencimientos contractuales, desviaciones presupuestales, documentos pendientes de aprobación: cuando el control depende de que una persona lo recuerde y lo revise manualmente, el costo no es solo el tiempo de esa revisión, sino el costo —considerablemente mayor— de lo que ocurre cuando la revisión no llega a tiempo.


Decisiones tomadas con información desactualizada.

Un reporte que toma varios días en construirse porque requiere solicitar datos a distintas áreas no solo representa un costo de horas: representa un costo de calidad en la decisión que se toma con información que ya no refleja la situación real de la organización.


En los cuatro casos, la respuesta correcta no es reducir el nivel de control, sino reducir el costo de ejecutarlo —trasladando la ejecución repetitiva a un sistema y reservando el criterio humano para las excepciones que efectivamente lo requieren.


El criterio de priorización

No toda organización tiene el mismo costo oculto en el mismo punto del proceso. El ejercicio relevante para el CFO no es automatizar de manera indiscriminada, sino identificar en qué punto del ciclo administrativo y financiero el costo de mantener la ejecución manual ya superó el costo de resolverlo de otra manera.

Tres señales suelen indicarlo:

  • El proceso consume un volumen de horas desproporcionado respecto al valor que agrega
  • El proceso ha generado errores o contingencias en períodos recientes.
  • El proceso depende de una única persona cuya ausencia deja un vacío de control.


Cómo puede ayudar Exactus ERP


Exactus ERP está orientado a que la reducción de costo y el mantenimiento del control dejen de ser objetivos en tensión: automatiza los procesos administrativos y financieros de mayor volumen —registro, conciliación, pagos, gestión de proveedores— sin eliminar las validaciones y aprobaciones que esos procesos requieren, y centraliza la información financiera y operativa de la organización para que las decisiones se tomen sobre datos vigentes, no sobre reportes reconstruidos manualmente cada vez que se necesitan.


El resultado no es simplemente una reducción de trabajo manual: es tiempo del equipo financiero redirigido de tareas repetitivas hacia análisis y control efectivo, que es, en definitiva, el aporte que un CFO espera de su equipo.

Si tu empresa está evaluando dónde reducir costos operativos sin abrir brechas de control, coordinemos una reunión para mostrarte cómo Exactus ERP puede ayudarte a lograrlo. Contáctanos: exactus@bctsconsulting.com | +51 997 500 500

Categorías
ERP

Innovación desde el área Financiera con un ERP

El contexto empresarial peruano este 2026, caracterizado por una alta competitividad, presión por la eficiencia, digitalización acelerada y cambios constantes en la normativa tributaria, hace que las empresas necesiten mucho más que buenas ideas para innovar. La innovación sostenible requiere información confiable, control financiero y capacidad de adaptación. En este escenario, el ERP para el área financiera en Perú se convierte en una herramienta estratégica clave.

Lejos de ser solo un sistema contable, un ERP robusto, escalable y flexible permite que el área financiera lidere procesos de transformación, impulse la innovación y aporte valor directo a la estrategia del negocio.

La evolución del área financiera en las empresas peruanas

Durante muchos años, el área financiera tuvo un rol principalmente operativo: registrar transacciones, cumplir con obligaciones tributarias y controlar presupuestos. Hoy, este enfoque resulta insuficiente. Las empresas peruanas necesitan que Finanzas participe activamente en:

  • La evaluación de nuevas inversiones
  • El análisis de rentabilidad por producto, cliente o canal
  • La optimización del uso del capital
  • La reducción de riesgos financieros

Para cumplir este rol estratégico, el área financiera necesita herramientas tecnológicas que integren información y faciliten el análisis. Aquí es donde un ERP con módulos idóneos para el área financiera marca la diferencia.

¿Qué es un ERP financiero y por qué es clave en el Perú?

Un ERP financiero es un sistema que integra en una sola plataforma la contabilidad, tesorería, presupuestos, costos, activos fijos y otros procesos clave del negocio.

En el contexto peruano, su importancia es aún mayor porque permite:

  • Cumplir de manera eficiente con la normativa tributaria de SUNAT
  • Gestionar correctamente el IGV y otros impuestos
  • Mantener información financiera trazable y auditada
  • Reducir errores manuales y reprocesos
  • Asegurar consistencia entre áreas operativas y financieras

Esta base sólida de información es indispensable para que la empresa pueda innovar con menor incertidumbre y mayor control.

¿Cómo se vincula el área financiera con la innovación empresarial?

El área financiera se vincula con la innovación empresarial al evaluar, financiar y controlar los recursos necesarios para desarrollar nuevas ideas de manera sostenible y rentable. Finanzas convierte la innovación en proyectos viables, medibles y estratégicamente alineados con el crecimiento del negocio.

1. Asignación estratégica de recursos

La innovación requiere inversión en tecnología, talento y desarrollo.

El área financiera:

  • Define presupuestos para proyectos innovadores
  • Prioriza iniciativas según impacto y retorno esperado
  • Distribuye capital de forma eficiente

Sin planificación financiera, la innovación pierde continuidad.

2. Evaluación de viabilidad económica

Antes de lanzar un nuevo producto o servicio, Finanzas analiza:

  • Costos de desarrollo
  • Flujo de caja proyectado
  • Punto de equilibrio
  • Retorno sobre la inversión (ROI)
  • Valor Actual Neto (VAN)
  • Tasa Interna de Retorno (TIR)

Esto permite innovar con base en datos y reducir la incertidumbre financiera.

3. Gestión del riesgo en proyectos innovadores

La innovación implica incertidumbre. El área financiera:

  • Evalúa escenarios optimistas y pesimistas
  • Implementa financiamiento por etapas (modelo stage-gate)
  • Controla desviaciones presupuestarias

De esta manera, se equilibra la creatividad con la sostenibilidad financiera.

4. Medición del impacto de la innovación

Finanzas mide si la innovación genera valor real mediante indicadores como:

  • Margen de contribución
  • Retorno de inversión
  • Costo de adquisición de clientes (CAC)
  • Valor del cliente en el tiempo (CLV)

Esto permite escalar iniciativas rentables y ajustar o descartar las que no generan resultados.

5. Financiamiento del crecimiento innovador

Cuando la empresa busca expandirse, el área financiera gestiona:

  • Créditos empresariales
  • Inversión externa
  • Capital de riesgo
  • Subvenciones o fondos públicos

Una estructura financiera sólida permite innovar sin comprometer la estabilidad de la empresa.

Cómo el área financiera impulsa la innovación con un ERP

1. Toma de decisiones estratégicas basadas en datos confiables

Uno de los principales aportes de un ERP es el acceso a información financiera en tiempo real. El área financiera puede analizar indicadores clave como:

  • Rentabilidad por línea de negocio
  • Costos operativos y márgenes
  • Flujo de caja proyectado
  • Desempeño financiero por proyecto

Esto permite evaluar con mayor precisión iniciativas innovadoras como el lanzamiento de nuevos productos, la digitalización de procesos, la expansión a nuevos mercados o nuevos modelos de negocio . La innovación deja de basarse en supuestos y pasa a apoyarse en datos concretos.

2. Optimización de recursos para financiar la innovación

La innovación requiere inversión, pero también control. Un ERP automatiza procesos financieros críticos como la contabilidad, la gestión de pagos, la conciliación bancaria y el control presupuestario.

Esta automatización genera:

  • Reducción de costos operativos
  • Ahorro de tiempo del equipo financiero
  • Mayor control del gasto

Los recursos optimizados pueden reinvertirse en proyectos de innovación, tecnología o mejora continua, sin comprometer la estabilidad financiera de la empresa.

3. Agilidad y capacidad de adaptación al entorno peruano

El entorno económico y regulatorio del Perú exige rapidez de reacción. Cambios en tasas, normativas o condiciones de mercado pueden impactar directamente en la rentabilidad del negocio.

Con los datos integrados y la única fuente de la verdad que proporciona un ERP, el área financiera puede:

  • Simular escenarios financieros
  • Evaluar impactos económicos antes de tomar decisiones
  • Anticiparse a riesgos
  • Trabajar con presupuestos dinámicos
  • Realizar proyecciones de flujo de caja
  • Simular de escenarios
  • Analizar de rentabilidad por unidad de negocio
  • Planificar de manera continua, no anual y rígida.

Esto le permite acompañar la innovación de forma controlada, minimizando riesgos y mejorando la capacidad de adaptación de la empresa.

4. Innovación colaborativa entre áreas

La innovación no ocurre de manera aislada. Un tema que muchas empresas pasan por alto al invertir en un ERP es considerar que al integrar información de finanzas, ventas, operaciones y recursos humanos el ERP está rompiendo los silos de información y facilitando la colaboración entre áreas.

El área financiera puede participar desde el inicio en la evaluación económica de ideas innovadoras, asegurando que estas estén alineadas con los objetivos estratégicos y la realidad financiera de la empresa.

Con un ERP, el área financiera deja de trabajar aislada y obtiene:

  • Trazabilidad completa de operaciones
  • Control de inventarios y costos en tiempo real
  • Información consolidada multiempresa o multisucursal

Gracias a esa visión 360° del negocio se convierte en un importante facilitador de la innovación.

Conclusión

Un ERP para el área financiera en Perú es mucho más que una herramienta tecnológica. Es un habilitador estratégico que permite transformar datos en conocimiento, control en visión y eficiencia en crecimiento sostenible. Cuando el área financiera cuenta con un ERP adecuado, puede liderar la innovación y aportar valor real al negocio.

Exactus ERP está diseñado para responder a las necesidades de las empresas peruanas que buscan eficiencia, control e innovación. Con funcionalidades adaptadas a la normativa local y una visión integral del negocio, Exactus ERP convierte el área financiera en un verdadero motor estratégico.

Contáctanos para más información sobre Exactus ERP y sus módulos financieros: exactus@bctsconsulting.com | Cel/WhatsApp: +51 997 500 500

Contáctanos
Scan the code
Atención al cliente
Hola
👋Gracias por contactar a Exactus
¿Cómo podemos ayudarte?